Le Congrès en jeu
Points clés
- Les élections de mi-mandat concernent 100% de la Chambre et 33% du Sénat.
- Historiquement, le parti présidentiel perd toujours du terrain. Les anticipations actuelles vont dans ce sens.
- Les implications pour le marché sont potentiellement à chercher du côté des actions, et moins des obligations.
Principe et pronostiques
Le 3 novembre 2026, les élections de mi-mandat aux Etats-Unis concerneront l’intégralité des 435 sièges de la Chambre des Représentants et 35 des 100 sièges du Sénat. Les élections de mi-mandat porteront également sur le renouvellement de 36 des 50 gouverneurs d’états et la désignation de nombreux maires et juges dans le cadre de scrutin locaux. Ces élections ne se limitent donc pas à l’échelon fédéral, mais influencent aussi le paysage politique local. Le Parti républicain pourrait ainsi voir son pouvoir institutionnel renforcé… ou au contraire affaibli, selon les résultats.
Alors que les deux institutions fédérales sont pour l’instant sous majorité républicaine, le parti présidentiel a, de manière historique, toujours perdu du terrain lors de ce type d’élections. Dans la configuration actuelle, les Républicains abordent les élections de mi-mandat avec de courtes majorités dans les deux chambres.
- Pour le Sénat, les Démocrates ont besoin d’un gain net de quatre sièges pour en reprendre le contrôle.
- Au niveau de la Chambre des Représentants, la position des Républicains est plus vulnérable. Les démocrates ne devraient gagner qu’environ 3 sièges pour reprendre la majorité. Le modèle de prévision de The Economist1, basé sur 25.000 simulations, estime donc les Démocrates comme favoris.
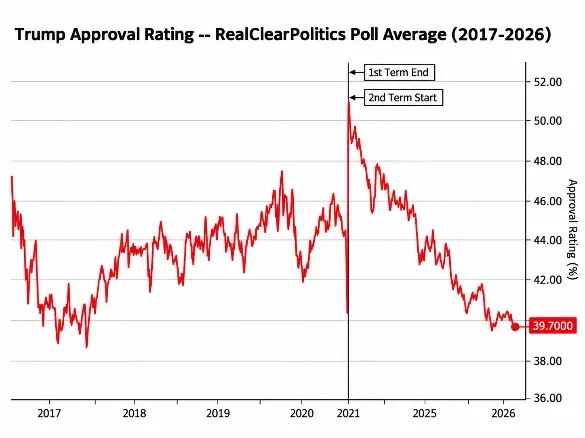
Plus généralement, les enquêtes d’opinion disponibles suggèrent une dynamique favorable aux démocrates. L’attitude de Trump durant ce conflit, mal perçue par de nombreux américains, aurait contribué à l’érosion de sa popularité, dont le taux d’approbation est sous les 40% comme indiqué sur le graphique.
Toutefois, de récentes décisions judiciaires sur le redécoupage électoral dans plusieurs États ont amélioré les chances républicaines en rendant la victoire potentiellement plus difficile aux démocrates qui devraient plutôt gagner 10 à 13 plutôt que 3 sièges pour avoir une marge réaliste.
Selon Polymarket2, les intentions actuelles montrent qu’un scénario de “cohabitation” (Sénat républicain et Chambre des Représentants démocrate) est l’issue la plus probable.
Une telle configuration pourrait entraîner des blocages législatifs, compliquant l’adoption de nouvelles mesures fiscales ou de dépenses, ainsi que les négociations sur le budget et le plafond de la dette. Elle limiterait aussi les marges de manœuvre de Trump. Historiquement, ce type d’équilibre est perçu favorablement par les marchés actions.
Scénarios alternatifs
Il est encore possible de voir la Chambre et le Sénat basculer tous deux en majorité démocrate. Dans ce cas, le Congrès réduirait drastiquement la marge de manœuvre de l’administration républicaine, bloquant les nominations clés (juges, cabinet) et entravant la politique étrangère. La Chambre pourrait également bloquer certaines dépenses gouvernementales, lancer des enquêtes parlementaires et même initier une procédure de destitution du président (impeachment). Ces différents scénarios renforceraient la pression politique et institutionnelle sur le président, et accentueraient l’incertitude politique.
Impact sur les marchés boursiers et obligataires
Actions : le cycle de la bourse sur base d’une année avant et après les élections
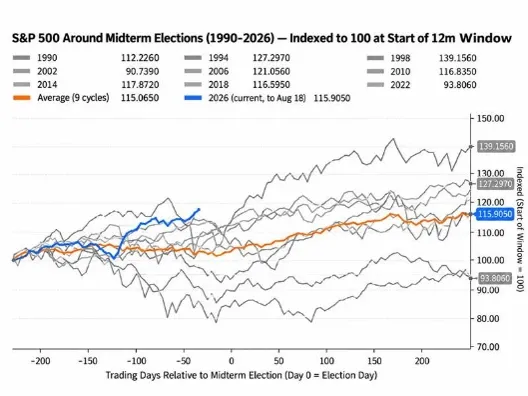
Source : Bloomberg. Les résultats passés ne constituent pas un indicateur fiable des résultats futurs.
Une faiblesse du marché au cours des 12 mois précédant les midterms apparaît de manière récurrente pour tous cycles depuis 1990. Le S&P 5003 évolue en moyenne sous son niveau observé le jour de l’élection, en moyenne 6 mois avant avec une baisse moyenne de 10.3%. Certains cycles voient ce point bas plus proche des élections, 3 semaines pour 1990-2002-2022 et 12 mois avant pour 1998, 2006 et 2018.
Les différences de timing sont à trouver au niveau de la conjoncture économiques – 2002 et 2022 faisaient face à la récession post bulle Dot Com et à la hausse des taux de la Fed respectivement. Le scénario le plus fréquent est un rebond après les élections avec des gains de 4.5% après 3 mois et 15.3% après 12 mois. Le dernier rendement négatif dans les 12 mois post-midterms remonte à 1939 (Grande Dépression).
Le cycle actuel montre une surperformance de +/-12% par rapport à la moyenne historique. Ce cycle est comparable à la trajectoire de 2014. Historiquement, céder à la crainte d’un résultat électoral a couté plus cher qu’elle n’a protégé. Les marchés actions ont toujours fini par regagner le terrain perdu. Rester investi bat presque systématiquement le market timing.
Réserve Fédérale (Fed) et taux obligataires
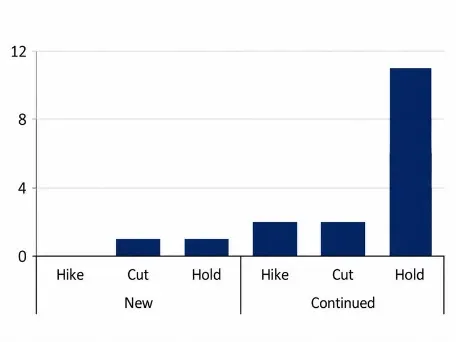
Historiquement, la Fed ne commence pas un nouveau cycle de resserrement monétaire à l’approche d’une élection nationale. Si elle est dans un cycle haussier ou baissier de ses taux, elle a majoritairement gardé un statu quo avant les élections. Les taux obligataires sont moins sensibles au résultat électoral et plus au contexte économique.
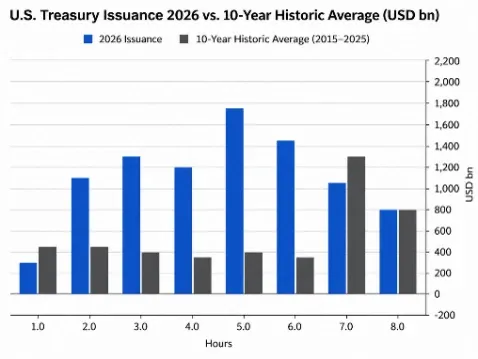
Le contexte 2026 génère une pression haussière sur les taux qui dépasse la seule mécanique électorale. Selon l’analyse du Penn Wharton Budget Model4, 60 % de la hausse des taux longs vient de l’anticipation que les États-Unis vont continuer à emprunter massivement, et 40 % est liée à l’inflation générée par la guerre en Iran et les tarifs douaniers de Trump.
Certains stratégistes5 anticipent qu’un gouvernement divisé constitue “un résultat globalement favorable pour les marchés obligataires”, la paralysie législative limitant les dépenses supplémentaires et donc les besoins d’émission du Trésor.
Décisions du FOMC avant des élections: nouveau cycle en cours
Emission de dette américaine en 2026 vs historiquement
Conclusion
Le Parti démocrate apparaît comme le favori, porté par un avantage net dans les sondages et par une dynamique historiquement défavorable au parti présidentiel lors des élections de mi-mandat.
Dans ce contexte, l’impact sur les marchés actions est généralement neutre à positif, grâce à une stabilité politique accrue, malgré des phases ponctuelles de volatilité liées aux débats.
1 US Senate 2026 forecast | The Economist
2 2026 Midterm Elections predictions & odds | Polymarket
3 Pour un indice du type ‘Price’, les dividendes des actions ne sont pas réinvestis dans l’indice (contrairement à un indice du type ‘Total Return’). Vous trouverez de plus amples informations sur S&P 500
4 The growing national debt is punishing poor Americans - FREOPP
5 Morgan Stanley
Ce document, rédigé et publié par Belfius Asset Management, donne la vision de Belfius Asset Management sur les marchés financiers. Elle ne contient pas de conseil en investissement personnalisé, ni de recommandation d’investissement ou de recherche indépendante en matière d’investissement. Si vous êtes à la recherche de conseils en investissement personnalisés, vous pouvez vous adresser à votre Private Banker ou Wealth Manager qui se fera un plaisir d’examiner avec vous les effets éventuels de cette vision sur votre portefeuille d’investissements personnel. Les chiffres mentionnés sont des instantanés et sont susceptibles d’évoluer.
Les entreprises mentionnées sont citées à titre d'exemple et leur mention ne constitue pas une recommandation d'achat. Les performances passées, les simulations de performances passées et les prévisions de performances futures d’un instrument financier, d’un indice financier, d’une stratégie ou d’un service d’investissement ne sont pas des indicateurs fiables des performances futures.
Les performances brutes peuvent être impactées par des commissions, frais et autres charges. Les performances exprimées dans une autre devise que celle du pays de résidence de l’investisseur subissent les fluctuations du taux de change, ce qui peut avoir un impact positif ou négatif sur les résultats. Si ce document fait référence à un traitement fiscal particulier, une telle information dépend de la situation individuelle de chaque investisseur et peut faire l’objet de modifications.